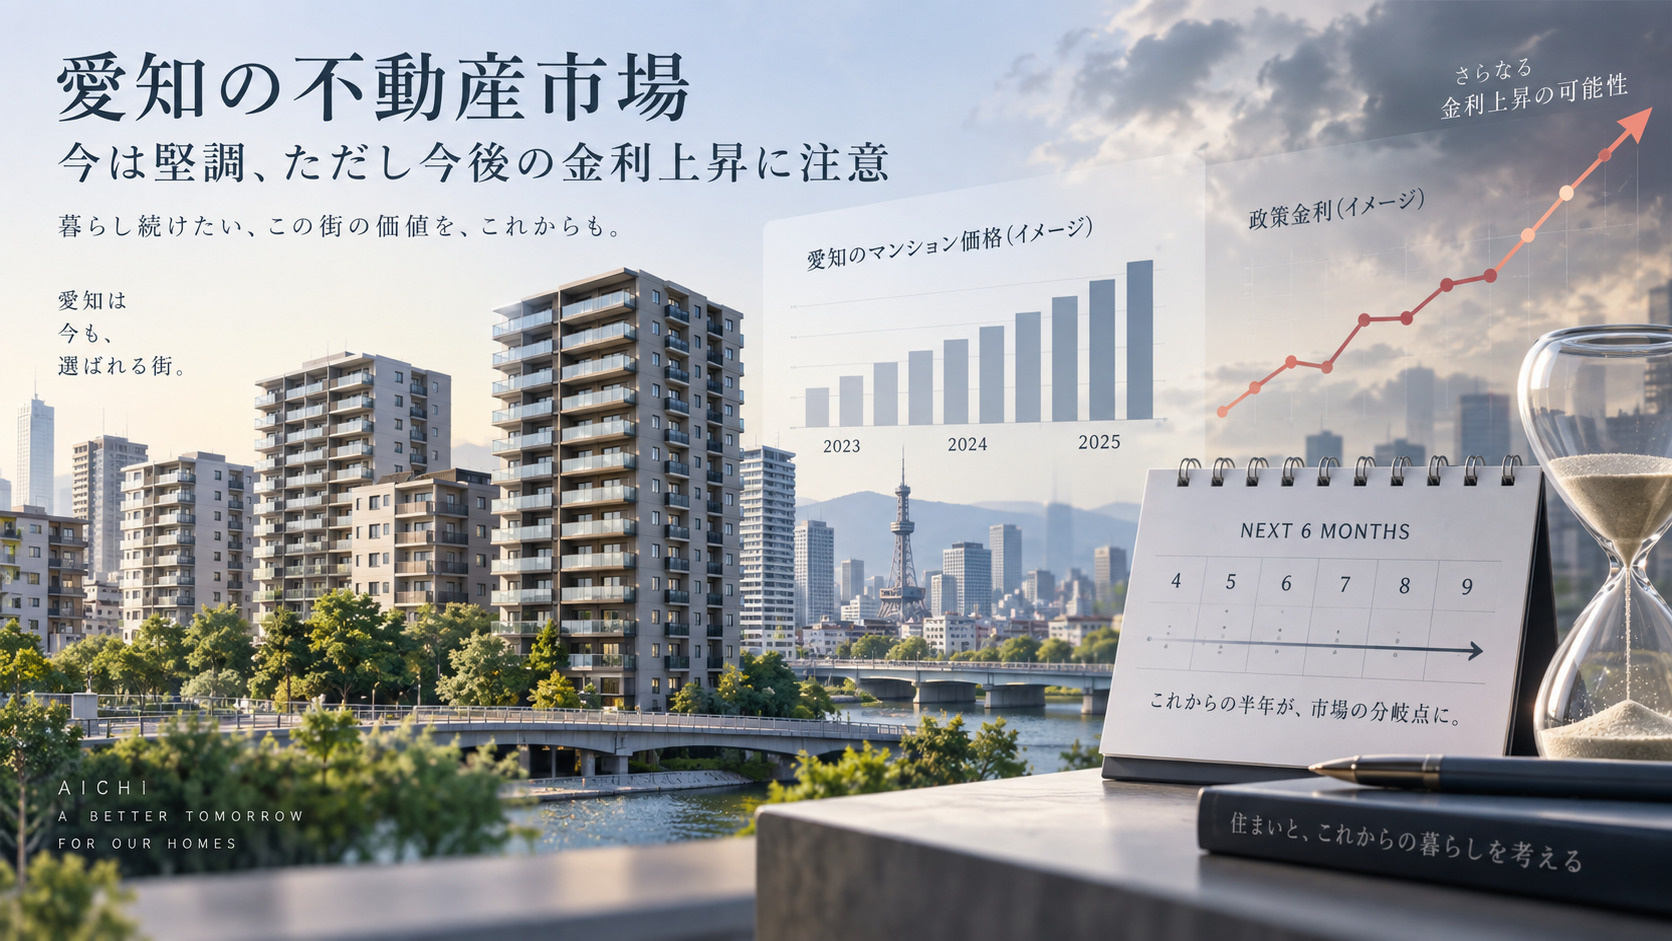
変動金利から固定金利へ乗り換えるべきか?金利上昇に備える判断ポイントを解説
すでに住宅ローンの返済が始まっていると、ニュースで金利上昇が取り上げられるたびに、自分の返済はこの先どうなるのかと不安になる方も多いのではないでしょうか。
特に、変動金利で借りている場合は、今の返済額がいつまで続くのか、固定金利に乗り換えた方が安心なのか、判断に迷いやすい場面が増えています。
しかし、仕組みやリスクを正しく理解すれば、必要以上に恐れることなく、家計に合った対策を選ぶことができます。
この記事では、金利上昇局面での変動金利と固定金利の基本から、乗り換えを検討する際の考え方、そして今からできる具体的な備えまで、返済中の方に役立つポイントを分かりやすく整理してお伝えします。
自分の住宅ローンに今どのような選択肢があるのかを、一緒に確認していきましょう。
金利上昇局面での変動金利と固定金利の基本
住宅ローンの金利タイプは、大きく分けて変動金利、固定金利選択型、全期間固定金利の3種類があります。
変動金利は、短期金利など市場金利の動きに合わせて、定期的に適用金利が見直される仕組みです。
一方で固定金利選択型は、当初一定期間だけ金利を固定し、その期間終了後に変動金利にするか、再度一定期間の固定を選び直す方式です。
全期間固定金利は、借入時から完済まで同じ金利が続くため、将来の返済額を長期的に見通しやすい点が特徴です。
変動金利は一般に、同じ時点で比較すると最も金利水準が低く、その次に固定金利選択型、最も高くなりやすいのが全期間固定金利とされています。
その代わり、変動金利や固定金利選択型は、将来の金利情勢によって返済額が増える可能性があるというリスクを抱えています。
全期間固定金利は金利水準が高くても、返済額が一定である安心感を重視したい人に向いています。
このように、金利タイプの違いは「現在の支払額の低さ」と「将来の返済額の安定性」をどうバランスさせるかという発想で整理できます。
日本の住宅ローン金利は、短期金利と長期金利の動きと密接に関係しています。
変動金利は、金融機関が指標とする短期金利や政策金利の影響を受けやすく、金融政策の変更によって見直しが行われることがあります。
一方で全期間固定金利や、固定金利選択型の固定期間の金利は、長期国債利回りなど長期金利の影響を強く受けると言われています。
そのため、短期金利が上昇する局面では変動金利の見直しリスクが高まり、長期金利が上昇する局面では新たに固定金利を選ぶ際の金利水準が高くなりやすい点に注意が必要です。
金利上昇が続く局面では、すでに住宅ローンを返済中の人に特有のリスクが生じます。
変動金利の場合、毎月返済額が一定であっても、金利上昇によって元金の減り方が遅くなり、返済総額や返済期間が長くなる可能性があります。
固定金利選択型では、当初の固定期間が終了した際に、金利水準が大きく上がっていると、次の固定期間や変動金利への切り替え後に返済額が増えるおそれがあります。
全期間固定金利で借りている場合でも、他の借入や生活費が増えていると、乗り換えや返済計画の見直しが難しくなることがあるため、金利だけでなく家計全体のバランスを継続的に確認することが大切です。
| 金利タイプ | 金利決まり方 | 主な注意点 |
|---|---|---|
| 変動金利 | 短期金利連動 | 金利上昇時の返済増加 |
| 固定金利選択型 | 一定期間のみ固定 | 固定終了後の金利上昇 |
| 全期間固定金利 | 長期金利を反映 | 借入当初の金利水準 |
変動金利で返済中の方が知るべき金利上昇リスク
変動金利型の住宅ローンには、多くの金融機関で「5年ルール」と「125%ルール」が設けられています。
5年ルールは、金利が見直されても毎月の返済額は原則5年間変えない仕組みであり、125%ルールは返済額を前回の125%までに抑える仕組みです。
これらは急激な返済額増加を避けるための仕組みですが、未払利息が発生すると最終回に一括返済が必要になる場合があります。
また、そもそも両ルールを採用していない金融機関もあるため、自身の契約内容を確認しておくことが重要です。
次に、金利上昇が具体的な返済額にどの程度影響するかを把握することが大切です。
一般に、残高が大きく、返済期間が長いほど、同じ金利上昇でも毎月返済額と総返済額の増加幅は大きくなります。
例えば、借入残高や残期間を固定したうえで金利を0.5%から1.0%、1.5%と上げてシミュレーションすると、総返済額が数十万円から数百万円単位で増加するケースも確認されています。
金融機関や金融関連サイトが提供する住宅ローンシミュレーションを利用し、自身の残高や残期間で試算しておくと、金利上昇局面での負担感を事前にイメージしやすくなります。
さらに、金利上昇リスクは家計全体への影響という視点で確認することが欠かせません。
一般に、年間返済額を年収で割った返済負担率が高いほど、金利上昇時に家計の余裕が失われやすいとされています。
現在の毎月返済額に対する手取り収入の割合、手元の金融資産や今後予定される教育費・リフォーム費用などを一覧にしておくと、自分の家計が金利上昇にどこまで耐えられるかを把握しやすくなります。
このように家計の現状を数字で見える化しておくことが、後述する固定金利への乗り換え検討にも役立ちます。
| 確認項目 | 目安・ポイント | リスクの観点 |
|---|---|---|
| 返済額見直しルール | 5年ルール・125%ルールの有無 | 未払利息・最終回負担リスク |
| 返済負担率 | 年収に占める返済割合 | 家計の急変時の耐性 |
| 貯蓄・予備資金 | 生活費数か月分以上の蓄え | 金利上昇時のクッション |
変動金利から固定金利への乗り換えを検討する判断軸
変動金利から固定金利への乗り換えを検討する際は、まず現在の住宅ローンの基本条件を正確に把握することが大切です。
具体的には、ローン残高、完済までの残り期間、現在適用されている金利、希望する固定金利の水準に加え、事務手数料や保証料、登記費用などの諸費用を合計して確認します。
そのうえで、乗り換え後の毎月返済額と総返済額が、諸費用を含めても家計にとって有利になるかどうかを比較する必要があります。
こうした項目を一覧にして整理すると、感覚ではなく数字に基づいた判断がしやすくなります。
次に、金利上昇リスクをどの程度まで受け入れられるかを考えることが重要です。
国土交通省の資料でも、変動金利型の利用者が多い状況の一方で、政策金利の引き上げを背景に住宅ローン金利が上昇傾向にあることが指摘されており、金利リスクへの理解が重視されています。
今後の金利見通しは誰にも確実には分かりませんが、仮に一定幅の金利上昇が続いた場合でも、家計が耐えられる範囲かどうかを、収入や貯蓄、今後の教育費や老後資金の準備などとあわせて検討します。
返済額の変動による不安が大きく、毎月の返済を安定させたい場合は、一定の金利水準であっても固定金利に乗り換える価値があるかどうかを考える視点が役立ちます。
さらに、乗り換えを行う前に、住宅ローン控除や団体信用生命保険の取り扱いを確認することも欠かせません。
国税庁の案内では、借り換え後も一定の要件を満たせば住宅ローン控除の適用が継続できる一方で、控除期間そのものが延長されることはないと示されています。
また、多くの住宅ローンでは団体信用生命保険が付帯しており、借り換えを行うと、元のローンに付いていた保障は終了し、新たに加入し直す必要があることが一般的です。
健康状態によっては新たな保険に加入できない場合もあるため、乗り換え前に現在の保障内容と今後の加入条件を金融機関や保険の案内で必ず確認しておくことが重要です。
| 確認項目 | 主な内容 | 見直しの観点 |
|---|---|---|
| ローン条件 | 残高・残期間・現在金利 | 乗り換え後の総返済額比較 |
| 金利水準 | 変動金利と固定金利の差 | 金利上昇リスク許容度 |
| 制度・保障 | 住宅ローン控除と団信 | 控除継続と保障の引き継ぎ |
金利上昇に備えるための具体的な対策と相談の進め方
金利上昇が続く局面では、変動金利か固定金利かという選択だけでなく、返済方法そのものを見直すことが重要になります。
特に、繰上返済や返済期間の短縮、ボーナス返済の配分変更などは、元金を早く減らし、将来の金利上昇による負担を軽くする効果が期待できます。
住宅金融支援機構の資料でも、繰上返済を活用することで総返済額を抑えられることが示されており、少額でも継続することがポイントとされています。
まずは現在の返済計画の中で、無理なく捻出できる金額を把握し、計画的な繰上返済を検討することが大切です。
次に、金利上昇の影響を把握するためには、具体的なシミュレーションが欠かせません。
住宅金融支援機構や金融広報中央委員会が提供する返済シミュレーションでは、金利や返済期間を変えた場合の毎月返済額や総返済額の変化を確認することができます。
同時に、家計全体を見直し、返済負担率や毎月の固定費、今後見込まれる教育費や老後資金などを一覧にすることで、「今、追加返済を優先すべきか」「一定の貯蓄を確保して様子を見るべきか」といった判断がしやすくなります。
このように数値で整理しておくと、将来の金利動向が変化した場合でも、落ち着いて対応方針を検討しやすくなります。
さらに、自分だけで判断することが難しい場合には、早めに専門家へ相談することが有効です。
全国銀行協会や公的な相談窓口では、現在の金利タイプや返済状況を踏まえたうえで、金利上昇リスクへの備え方について助言を受けることができます。
相談の際には、「現在の残高と残り期間」「適用金利と優遇幅」「繰上返済の手数料や条件」「金利タイプ変更や借り換えに伴う諸費用」などを事前に整理しておくと、具体的なアドバイスを受けやすくなります。
また、自分の希望する返済期間や将来のライフプランも一緒に共有することで、より自分に合った返済計画や乗り換え方針を検討しやすくなります。
| 対策の内容 | 主な目的 | 確認したい点 |
|---|---|---|
| 繰上返済の活用 | 総返済額の軽減 | 手数料と最低金額 |
| 返済期間の短縮 | 利息負担の圧縮 | 毎月返済額の上昇 |
| 専門家への相談 | 返済計画の最適化 | 費用と相談方法 |
まとめ
住宅ローン返済中の方にとって、金利上昇局面では「変動金利を続けるか」「固定金利へ乗り換えするか」の判断がとても重要になります。
本記事でお伝えしたように、残高や残り期間、家計の余力、金利上昇をどこまで許容できるかで、最適な選択は変わります。
自己判断だけで決めてしまう前に、現在のローン条件と家計状況を一度整理し、複数パターンをシミュレーションすることをおすすめします。
当社では、変動金利・固定金利の比較や乗り換え可否の診断、繰上返済の効果などを個別に試算し、お客様ごとに無理のない返済計画づくりをサポートしています。
「うちの場合はどうすべきか」を具体的な数字で確認したい方は、ぜひお気軽にご相談ください。